Domain großleinwände.de kaufen?
Wir ziehen mit dem Projekt
großleinwände.de um.
Sind Sie am Kauf der Domain
großleinwände.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain großleinwände.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Von der Bildfläche, Fachbücher von Manfred SommerWas haben Dürers Der Zeichner des liegenden Weibes, ein Fenster in einem Büroturm und ein Poncho gemeinsam? Auf den ersten Blick so gut wie nichts, auf den zweiten jedoch etwas sehr Grundlegendes, das zudem allgegenwärtig ist: rechteckige Flächen. Unsere Welt ist voll von ihnen, aber weder die Natur noch unsere Einbildungskraft bringen sie hervor. Ausgehend von der Bildfläche, dem unsichtbaren Grund, der es Farbe und Linie gestattet, zum Bild zu werden, erkundet Manfred Sommer diese so elementare wie diskrete Figuration und damit zusammenhängende Phänomene wie Grenze und Saum, Rand und Rahmen, Gitter und Karos, Raster und Pixel. Er beschreibt ihre Genese, die in der Jungsteinzeit beginnt: Rechteckig werden hier erstmals Felder gepflügt, später Häuser gebaut und Stoffe gewoben - und die Bilder wandern aus den Höhlen an die weissen Wände, um dort mit dem offenen Fenster um den schönsten Blick zu konkurrieren.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medientechnik, Fachbücher von Ulrich FreyerDas Lehrbuch bietet für Studierende der Medientechnik und verwandter Studiengänge einen direkten Einstieg in die Nachrichtentechnik als Grundlage der Medientechnik. Dabei geht es um die vielfältigen Möglichkeiten der Übertragung und Speicherung von Audio- und Videosignalen, also von Ton und Bild. Das Buch behandelt neben den Verfahren für Übertragung und Speicherung von Nachrichten auch die realisierten Systeme und stellt somit den theoretischen Ansatz der Praxis gegenüber. Ausserdem werden die Funktionalitäten und Zusammenhänge eingehend beschrieben und wichtige Fachbegriffe näher erläutert. Zahlreiche Beispiele und Übungen dienen dem besseren Verständnis und veranschaulichen den Lernstoff. Aus dem Inhalt: Signale und Pegel; OSI-Schichtenmodell; Übertragung; Speicherung; Geräte und Komponenten; Schnittstellen und Protokolle; Netze; Verfahren; Anwendungen: Hörfunk, Fernsehen, Telefonie, Datennetze, Internet. Die zweite Auflage wurde komplett überarbeitet, auf den neuesten Stand der Technik gebracht und um Kapitel zu Audiovision/Daten im Medienbereich sowie Anwendungen erweitert.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klangmaschinen zwischen Experiment und Medientechnik, FachbücherDas Fachbuch "Klangmaschinen zwischen Experiment und Medientechnik" bietet einen tiefen Einblick in die Entwicklung neuer Klangerzeugungsformen, die seit dem 18. Jahrhundert aus wissenschaftlichen Experimenten hervorgegangen sind. Es beleuchtet, wie diese Entdeckungen zu innovativen musikalischen Instrumenten und akustischen Medientechniken führten, die für die elektroakustische Ästhetik des 20. Jahrhunderts entscheidend waren. Der Band präsentiert eine Vielzahl inspirierender technischer und künstlerischer Experimente und untersucht die Wechselwirkungen zwischen Experimentalanordnungen, Apparaturen und neuen künstlerischen Ausdrucksformen der Sound-Art. Dabei werden zentrale Begriffe des musikalischen und medialen Wissens in ihren konzeptionellen und apparativen Kontexten neu betrachtet und diskutiert.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
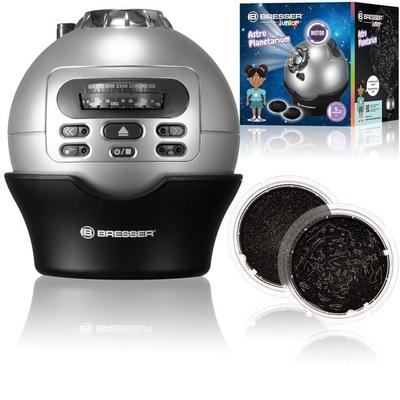
Bresser Junior 8847100 - Astro-Planetarium, Projektion des Sternenhimmels, mit uhrzeitgenauer DarstellungDas Bresser Junior Astro-planetarium Holt Dir Die Sterne Vom Himmel Und Zwar Direkt An Deine Zimmerdecke. Dabei Gibt Es Eine Menge Zu Erforschen: 8.000 Sterne Und 61 Sternbilder Mit Namen Zaubert Dir Das Heimplanetarium Mit 2 Projektionsscheiben Und...76,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Von der Bildfläche, Fachbücher von Manfred SommerWas haben Dürers Der Zeichner des liegenden Weibes, ein Fenster in einem Büroturm und ein Poncho gemeinsam? Auf den ersten Blick so gut wie nichts, auf den zweiten jedoch etwas sehr Grundlegendes, das zudem allgegenwärtig ist: rechteckige Flächen. Unsere Welt ist voll von ihnen, aber weder die Natur noch unsere Einbildungskraft bringen sie hervor. Ausgehend von der Bildfläche, dem unsichtbaren Grund, der es Farbe und Linie gestattet, zum Bild zu werden, erkundet Manfred Sommer diese so elementare wie diskrete Figuration und damit zusammenhängende Phänomene wie Grenze und Saum, Rand und Rahmen, Gitter und Karos, Raster und Pixel. Er beschreibt ihre Genese, die in der Jungsteinzeit beginnt: Rechteckig werden hier erstmals Felder gepflügt, später Häuser gebaut und Stoffe gewoben - und die Bilder wandern aus den Höhlen an die weissen Wände, um dort mit dem offenen Fenster um den schönsten Blick zu konkurrieren.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Medientechnik, Fachbücher von Ulrich FreyerDas Lehrbuch bietet für Studierende der Medientechnik und verwandter Studiengänge einen direkten Einstieg in die Nachrichtentechnik als Grundlage der Medientechnik. Dabei geht es um die vielfältigen Möglichkeiten der Übertragung und Speicherung von Audio- und Videosignalen, also von Ton und Bild. Das Buch behandelt neben den Verfahren für Übertragung und Speicherung von Nachrichten auch die realisierten Systeme und stellt somit den theoretischen Ansatz der Praxis gegenüber. Ausserdem werden die Funktionalitäten und Zusammenhänge eingehend beschrieben und wichtige Fachbegriffe näher erläutert. Zahlreiche Beispiele und Übungen dienen dem besseren Verständnis und veranschaulichen den Lernstoff. Aus dem Inhalt: Signale und Pegel; OSI-Schichtenmodell; Übertragung; Speicherung; Geräte und Komponenten; Schnittstellen und Protokolle; Netze; Verfahren; Anwendungen: Hörfunk, Fernsehen, Telefonie, Datennetze, Internet. Die zweite Auflage wurde komplett überarbeitet, auf den neuesten Stand der Technik gebracht und um Kapitel zu Audiovision/Daten im Medienbereich sowie Anwendungen erweitert.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klangmaschinen zwischen Experiment und Medientechnik, FachbücherDas Fachbuch "Klangmaschinen zwischen Experiment und Medientechnik" bietet einen tiefen Einblick in die Entwicklung neuer Klangerzeugungsformen, die seit dem 18. Jahrhundert aus wissenschaftlichen Experimenten hervorgegangen sind. Es beleuchtet, wie diese Entdeckungen zu innovativen musikalischen Instrumenten und akustischen Medientechniken führten, die für die elektroakustische Ästhetik des 20. Jahrhunderts entscheidend waren. Der Band präsentiert eine Vielzahl inspirierender technischer und künstlerischer Experimente und untersucht die Wechselwirkungen zwischen Experimentalanordnungen, Apparaturen und neuen künstlerischen Ausdrucksformen der Sound-Art. Dabei werden zentrale Begriffe des musikalischen und medialen Wissens in ihren konzeptionellen und apparativen Kontexten neu betrachtet und diskutiert.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachtlicht mit Projektion - rosaNachtlicht - Verwendung: interieur, Platzierung für den Nachttisch, Touch-Bedienung, Sprachbedienung, für 3 AA Batterien, Material: Plastik Das Nachtlicht Infantino hilft Ihrem Baby, friedlich einzuschlafen. Es projiziert Sterne an die Wand oder die Decke, um das Kinderzimmer sanft zu beleuchten. Außerdem können 6 Melodien und 3 Varianten21,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Nachtlicht mit Projektion - ecruNachtlicht - Verwendung: interieur, Platzierung für den Nachttisch, Touch-Bedienung, Sprachbedienung, für 3 AA Batterien, Material: Plastik Die Nachttischlampe von Infantino hilft Ihrem Kind, ruhig einzuschlafen. Sie projiziert Sterne an die Wand oder die Decke und erhellt so sanft das Kinderzimmer. Außerdem kann sie 6 Melodien und 3 Vari20,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.